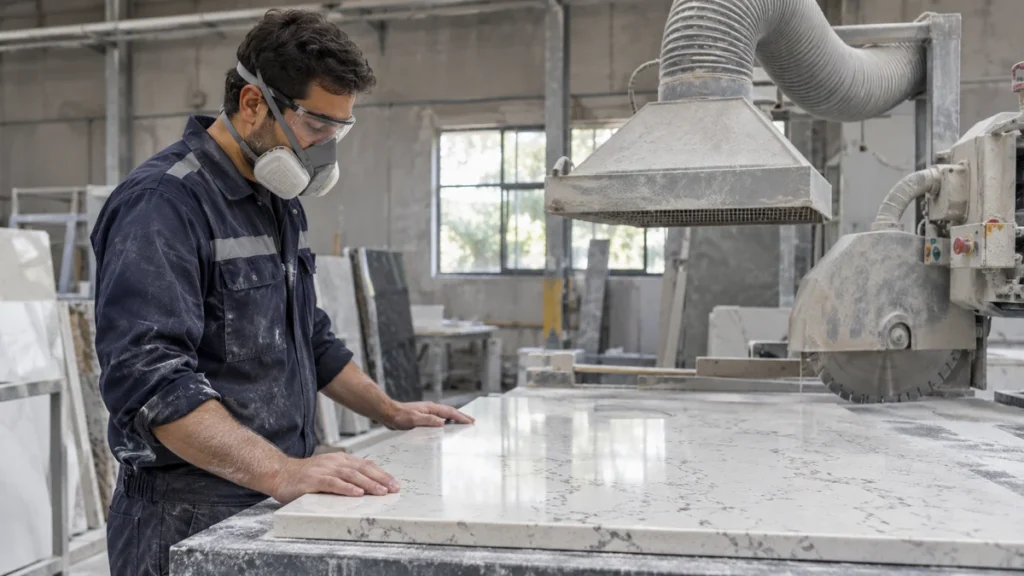
Makine kırılması sigortası ödeme yapmazsa önce ret gerekçesini, poliçenin bütün eklerini ve hasarın teknik nedenini birlikte inceleyin. Hasarı belgeleyip sigorta şirketine gerekçeli yazılı talep iletin. Ödeme yapılmaması veya eksik ödeme hâlinde, başvuru koşulları varsa Sigorta Tahkim Komisyonuna; uyuşmazlığın niteliğine göre de dava yoluna başvurabilirsiniz. Hangi yolun uygun olduğu, makinenin ve hasarın teminat kapsamında bulunmasına, delillere ve sürelere bağlıdır.
Bu yazı, CNC tezgâhı, kompresör, pres ve benzeri işletme makinelerindeki maddi hasarlar için sigorta tazminatını ele alır. Makinenin bir çalışanı yaralaması nedeniyle doğan iş kazası tazminatı farklı bir konudur.
Makine Kırılması Sigortası Neyi Karşılar?
Makine kırılması sigortası, poliçede tanımlanan makine ve tesislerde ani ve beklenmedik nedenlerle oluşan maddi hasarın onarım veya ikame giderlerini, sözleşmedeki kapsam ve sınırlar içinde karşılar. Adındaki “kırılma” sözcüğü yalnız gözle görülen bir parçalanmayı anlatmaz. Kısa devre, voltaj yükselmesi, yağlama kusuru veya işletme personelinin hatası da hasarın nedeni olabilir. Genel şartlar, deneme devresinden sonraki makineleri ve belirli çalışma, durma, temizleme veya revizyon hâllerini düzenler. [1]
Bununla birlikte her arıza sigorta hasarı değildir. Normal aşınma, paslanma ve zaman içinde gelişen bozulmalar ile genel şartlarda sayılan sarf ve değiştirilebilir parçalar için sınırlamalar vardır. Yangın, hırsızlık veya doğrudan yıldırım etkisi de makine kırılması teminatıyla aynı kapsamda değerlendirilmez; birleşik işyeri poliçesindeki diğer teminatları ayrıca kontrol etmek gerekir.
İlk inceleme yalnız poliçenin kapak sayfasıyla yapılmamalıdır. Makine listesi, marka-model ve seri numarası, sigorta bedeli, riziko adresi, özel şartlar, klozlar ve zeyilnameler birlikte okunmalıdır. TTK m.1409, sigortacının sözleşmede öngörülen rizikodan sorumluluğunu ve teminat dışılık iddiasındaki ispat yükünü düzenler. Sigortalının da sözleşmeyi, gerçekleşen olayı ve zararını ortaya koyması gerekir. [2]
Makine Hasarından Sonra İlk Olarak Ne Yapılmalı?
Önce can güvenliğini sağlayın ve hasarın büyümesini önleyin. Ardından sigortacıya gecikmeden hasar ihbarı yapın; dosya numarasını ve bildirimin ulaştığını gösteren kaydı saklayın. TTK m.1446–1448, bildirim, gerekli bilgi ve belgeleri sağlama, incelemeye izin verme ve zararı azaltma yükümlülüklerini düzenler. Makineyi çalıştırmaya devam ederek hasarı büyütmek, tazminat tartışmasını ağırlaştırabilir.
Onarım sırasında arızanın izleri kaybolabilir. Sökümden önce makinenin genel görünümünü, seri numarasını, arızalı bölgeyi ve kontrol ekranındaki hata kayıtlarını görüntüleyin. Değişen parçaları mümkünse etiketleyip saklayın. Servis raporunda yalnız “makine arızalandı” yazması yerine hasarın kök nedenini, hangi parçaların neden değişeceğini ve önceki hasarla bağlantı bulunup bulunmadığını açıklatın.
| Belge Veya Kayıt | Hangi Soruyu Aydınlatır? |
|---|---|
| Poliçe, Makine Listesi Ve Zeyilnameler | Hasarlanan makine hangi bedel, adres ve şartlarla sigortalanmış? |
| Servis Raporu, Fotoğraf Ve Arıza Kayıtları | Ani bir olay mı, zaman içinde gelişen aşınma mı var? Hasarın nedeni ne? |
| Bakım Defteri Ve Önceki Onarım Belgeleri | Bakımlar yapılmış mı? Eski arıza giderilmiş mi? Yeni hasarla bağlantısı var mı? |
| Parça Teklifleri, Faturalar Ve İşçilik Dökümü | Hangi onarım gerekli, tutarı ne ve yapılan işlem hasarla ilişkili mi? |
| İhbar, Belge Teslimi Ve Ret Yazışmaları | Sigortacı ne zaman haberdar oldu, ne istedi ve hangi gerekçeyle ödeme yapmadı? |
Delilin kaybolma veya sonradan ileri sürülmesinin önemli ölçüde zorlaşma ihtimali varsa, HMK m.400 ve devamındaki koşullarla mahkemeden delil tespiti istenebilir. Özellikle üretimin durduğu ve makinenin kısa sürede sökülmesi gereken dosyalarda, onarımdan önce yapılacak teknik tespit önem taşır. Delil tespiti, tazminata hükmedilen asıl dava değildir. [3]
Eksper Gelmeden Makine Tamir Edilebilir Mi?
Makineyi inceleme olanağını ortadan kaldıracak biçimde hemen söktürmek ispatı zorlaştırabilir. Buna karşılık zararı azaltmak için gerekli acil müdahaleyi de sırf beklemek amacıyla ertelemek doğru değildir. Genel şartlar m.11, zorunlu değişiklikler ve acil onarımlar bakımından düzenleme içerir. Müdahalenin neden bekleyemediğini, önceki durumu ve yapılan işlemleri belgeleyin; sigortacıya inceleme olanağı sağlayıp yazılı bilgi verin. Bu konuda genel şartları TTK m.1447–1448 ile birlikte değerlendirin.
Sigorta Şirketinin Ret Gerekçesi Nasıl İncelenir?
Operatör Hatası Varsa Sigorta Ödeme Yapmaz Mı?
Operatör hatası tek başına teminat dışılık anlamına gelmez. Makina Kırılması Sigortası Genel Şartları m.1/k, işletme personelinin ihmal, kusur, hata ve dikkatsizliğini kapsam içinde sayar. Kasıt, ilgili özel şartlar ve hasarın gerçek oluş biçimi ayrıca incelenir. “Kullanıcı hatası” yazan tek satırlık servis veya ret açıklaması, bu incelemenin yerini tutmaz.
Sigorta Tahkim Komisyonu İtiraz Hakem Heyetinin 23.02.2025 tarihli, 2025/İHK-15567 sayılı kararında, CNC tezgâhındaki hasarın operatörün takım boyunu yanlış girmesi sonucu oluştuğunu açıklayan teknik rapor değerlendirildi. Raporda yeni hasarla önceki onarım arasında doğrudan bağlantı bulunmadığı belirtildi. Heyet; adres değişikliği, makine yaşı, önceki hasar ve hesap yönünden ileri sürülen itirazları inceleyerek sigorta şirketinin itirazlarını reddetti. [4]
Kararda adres değişikliğinin hasarı artırmadığına ve poliçede tanımlanan makineye teminat verildiğine ilişkin tespitler etkili oldu. Bu nedenle başka adrese taşınan bir makine için yapılacak başvuruda yalnız makine listesini sunmakla yetinmeyin; taşıma bildirimlerini, yeni yerdeki çalışma koşullarını ve hasarın taşınmayla ilişkisini de açıklayın.
Aşınma Veya Eski Hasar İddiasına Nasıl Cevap Verilir?
Sigortacı normal aşınma veya giderilmemiş eski hasara dayanıyorsa, hangi parçadaki hangi bulgunun bu sonuca götürdüğü sorulmalıdır. Periyodik değişmesi gereken bir parçanın bedeliyle, ani olayın diğer parçalarda oluşturduğu hasar ayrı ayrı incelenmelidir. Teknik rapor; olayın zamanını, hasarın mekanizmasını ve eski arızayla bağlantıyı açıklamalıdır. Bakım kayıtları, servis bulguları ve parçanın çalışma ömrü birlikte değerlendirilerek hasarın nedeni belirlenir.
Voltaj Yükselmesi Ve Motor Yanması Teminata Girer Mi?
Elektriksel hasarda “motor yandı” tespitinden sonra neden araştırılmalıdır. Genel şartlar m.1/d, kısa devre ve voltaj yükselmesi ile atmosferik elektriğin dolaylı etkilerini kapsar; doğrudan yıldırım etkisi ise m.3/d’de farklı düzenlenir. Elektrik dağıtım kayıtları, servis ölçümleri ve olayla ilgili meteorolojik veriler bu ayrımda yararlı olabilir.
Sigorta Tahkim Komisyonunun 04.02.2026 tarihli, K-2026/71452 sayılı hakem kararında, işyerinin çevresine düşen yıldırımın elektrik hatları üzerinden makine motorlarına etkisi incelendi. Bilirkişi, hasarı atmosferik elektriğin dolaylı etkisi kapsamında değerlendirdi; poliçede makine kırılması teminatı bulunduğunu belirledi. Hakem, poliçe hükümleri ve hesap incelemesi sonucunda önceki ödemeye ek hasar tazminatına hükmetti. [5]
Hasar Geç Bildirilirse Tazminat Hakkı Kaybolur Mu?
TTK m.1446’ya göre sigorta ettiren, rizikonun gerçekleştiğini öğrenince gecikmeksizin bildirim yapmalıdır. Ancak bildirimin yapılmaması veya geç yapılması, kanunda her durumda bütün tazminatı ortadan kaldıran bir sebep olarak düzenlenmez. Gecikme ödenecek tutarı artırmışsa kusurun ağırlığına göre indirim söz konusu olur. Sigortacı olayı daha önce fiilen öğrenmişse bu hükümden yararlanamaz.
Genel şartlar m.11’deki beş günlük ihbar düzenlemesini okuyup “beş gün geçti, artık hiçbir hak yok” sonucuna varmayın. Bildirim tarihini, sigortacının önceki bilgisini, gecikmenin hasara ve incelemeye etkisini güncel kanun hükümleriyle birlikte değerlendirin. Eksik belge veya incelemeye izin vermeme iddiasında da TTK m.1447’deki koşullar ayrıca önemlidir.
Makine Kırılması Sigortasında Eksik Ödeme Nasıl Kontrol Edilir?
Sigortacı hasarı kabul ettiği hâlde beklenenden az ödeme yapabilir. Bu durumda yalnız toplam tutarı karşılaştırmak yerine hasar hesabındaki her kalemi kontrol edin. Genel şartlar m.4 ve m.14 ile poliçedeki muafiyet ve özel hesap şartları birlikte okunmalıdır.
- Onarım kapsamı: Gerekli parça, işçilik, söküm ve montaj giderleri hesaba alınmış mı? İyileştirme veya hasarla ilgisiz gider eklenmiş mi?
- Kısmi hasar ve tam hasar: Onarılabilir makineyle tamamen hasarlanan makine için aynı değerleme yöntemi kullanılmış mı? Genel şartlar, kısmi onarımda yeni parçalardan amortisman indirimi yapılmamasıyla tam hasarda değer tespitini ayrı düzenler.
- Eksik sigorta: Sigorta bedeli, hasar anında esas alınacak sigorta değerinin altında mı? TTK m.1462 uyarınca, aksine sözleşme yoksa kısmi hasarda oranlı ödeme uygulanabilir.
- Muafiyet: Kesinti hasar başına mı, makine başına mı? Sabit alt tutar, yüzde, para birimi ve uygulanacak kur doğru mu?
- Önceki ödeme ve kalıntı: Aynı ödeme iki kez düşülmüş mü? Kalıntı değeri hangi tespitle hesaba katılmış?
Örneğin yalnız eksik sigorta etkisini göstermek için: Esas alınan sigorta değeri 10 milyon TL, sigorta bedeli 6 milyon TL ve kapsamdaki kısmi hasar 1 milyon TL ise, aksine sözleşme bulunmadığında oranlama sonucu 600 bin TL çıkar. Bu tutar nihai ödeme değildir; örnek muafiyet, limit ve diğer hesap unsurlarını içermez. Poliçedeki ilk riziko veya eksik sigorta koruma düzenlemeleri sonucu değiştirebilir.
Makine Kırılması Sigortası Ödeme Yapmazsa Ne Yapılır?
Başvuruda poliçe ve hasar dosyası numarasını, olayın kısa açıklamasını, talep edilen tutarı ve ret ya da kesinti gerekçesine cevabınızı açıkça yazın. Hasarın neden kapsamda olduğunu ilgili poliçe hükmüyle ilişkilendirin. Talep, banka bilgileri ve ekler birbirini tamamlamalı; başvurunun şirkete ulaştığını kanıtlayan kayıt saklanmalıdır.
- Ret yazısında dayanılan genel veya özel şartın hangisi olduğunu belirleyin.
- Ekspertiz raporunu ve ayrıntılı hasar hesabını isteyin; teknik itirazınızı belgeyle açıklayın.
- Ödenen tutarı ve talep ettiğiniz bakiyeyi ayırın; faiz talebinin başlangıcı ve türünü dosyaya göre değerlendirin.
- Poliçe, teknik raporlar, bakım kayıtları, görseller, teklifler ve faturaları okunaklı ve sıralı ekleyin.
Örneğin ret yalnız “bakımsızlık” gerekçesine dayanıyorsa, bakım faturalarını eklemenin yanında hasarın bakım eksikliğinden mi, bağımsız ani bir olaydan mı doğduğunu açıklayan teknik değerlendirme gerekir. Başvurunun gücü, eklerin çokluğundan ziyade uyuşmazlık nedenine cevap vermesindedir.
Sigorta Tazminatı Ne Zaman Ödenir?
TTK m.1427/2 uyarınca sigorta tazminatı, rizikoyla ilgili belgeler verildikten sonra sigortacının araştırmaları bitince; her hâlde m.1446’ya göre yapılan ihbardan kırk beş gün sonra muaccel olur. Sigortacıya yüklenemeyen bir kusur nedeniyle inceleme gecikmişse süre işlemez.
Araştırmalar ihbardan itibaren üç ay içinde tamamlanmamışsa, m.1427/3’teki koşullarla avans gündeme gelir: Tarafların mutabakatı veya anlaşmazlık hâlinde mahkemenin yaptıracağı ön ekspertizle süratle belirlenecek hasar miktarının en az yüzde ellisi, tazminattan mahsup edilmek üzere ödenir. Bu, yalnız sigortalının bildirdiği rakamın yarısının doğrudan ödenmesi demek değildir.
Borç muaccel olunca sigortacı ihtara gerek kalmadan temerrüde düşer. Faiz başlangıcını belirlerken ihbarı, belge teslim tarihlerini ve incelemedeki gecikmenin nedenini dosya üzerinden değerlendirin. Tahkime başvuru için aşağıda açıklanan on beş iş günlük süre, bu ödeme ve temerrüt hesabıyla aynı şey değildir.
Sigorta Tahkim Komisyonuna Nasıl Başvurulur?
Makine kırılması gibi ihtiyari sigortalarda önce sigorta kuruluşunun tahkim sistemine üyeliğini ve rizikonun üyelik tarihinden sonra gerçekleşip gerçekleşmediğini kontrol edin. 5684 sayılı Sigortacılık Kanunu m.30, sigorta sözleşmesinden doğan uyuşmazlıklar için bu yolu düzenler. [6]
Önce sigorta şirketine yazılı başvuru yapılmalıdır. Nihai cevap talebi karşılamazsa veya on beş iş günü içinde yazılı cevap alınamazsa, diğer başvuru koşullarıyla birlikte Komisyona gidilebilir. Nihai olumsuz cevap alınmışsa ayrıca on beş iş gününün dolmasını beklemek gerekmez. Başvurunun ulaştığını gösteren belge ve varsa cevap dosyaya eklenir. [7]
Komisyon, mahkemeye, HMK kapsamında tahkime veya tüketici hakem heyetine intikal etmiş aynı uyuşmazlığı değerlendirmeye almaz. Aynı talep için yolları gelişigüzel paralel yürütmeyin. Online başvuru bilgileriyle form otomatik oluşur; fiziki başvuruda ıslak imzalı form gerekir. Ücretleri ve kanun yolu sınırlarını başvuru sırasında yürürlükteki düzenlemelerden kontrol edin.
Genel işlem adımları için Sigorta Tahkim Komisyonu Başvurusu yazısını da inceleyebilirsiniz. Makine hasarında teknik neden ve poliçe hesabı, genel başvuru belgelerine ek olarak hazırlanmalıdır.
Makine Kırılması Sigortası İçin Tazminat Davası Nasıl Açılır?
Makine hasarı için sigorta şirketine karşı mahkemede tazminat davası açılabilir. Sigorta Tahkim Komisyonuna başvurmak, mahkemede dava açmanın ön şartı değildir. Dava hazırlığında görevli ve yetkili mahkeme, arabuluculuk, talep tutarı ve deliller birlikte belirlenir.
| Konu | Ticari Makine Sigortası Davasında Temel Kural |
|---|---|
| Görevli Mahkeme | Kural olarak asliye ticaret mahkemesi; ayrı ticaret mahkemesi bulunmayan yerde asliye hukuk mahkemesi ticaret mahkemesi sıfatıyla. |
| Yetkili Yer | Sigortacının yerleşim yeri ve HMK m.15’teki seçenekler; varsa geçerli yetki sözleşmesiyle birlikte. |
| Arabuluculuk | Konusu bir miktar para olan ticari tazminat davasında dava şartı. |
| Bölgesel Başvuru | İstanbul, İzmit ve Gebze için mahkemenin güncel yargı çevresi ile hizmet binası birlikte kontrol edilir. |
Tazminat Davası Hangi Mahkemede Açılır?
Üretim faaliyetinde kullanılan bir makinenin ticari sigortasından doğan tazminat davasında kural olarak asliye ticaret mahkemesi görevlidir. Dayanak TTK m.4–5’tir. Ayrı asliye ticaret mahkemesi bulunmayan yerde asliye hukuk mahkemesi ticaret mahkemesi sıfatıyla davaya bakar. İşlemin tüketici işlemi niteliğinde olması gibi farklı durumlarda görevli mahkeme ayrıca belirlenir.
Görev, hangi tür mahkemenin davaya bakacağını; yetki ise davanın hangi yerde açılacağını gösterir. HMK m.6 uyarınca davalı sigorta şirketinin yerleşim yeri mahkemesi genel yetkilidir. HMK m.15/1, zarar sigortalarında ek yetki kuralları getirir: Niteliği gereği sabit olması gereken veya sözleşmeyle sabit bulunması şart koşulan makine için malın bulunduğu yerde; böyle bir şart bulunmayan taşınır için rizikonun gerçekleştiği yerde de dava açılabilir.
Örneğin Gebze’deki fabrikaya sabitlenmiş bir üretim hattının hasarında, makinenin bulunduğu yere ilişkin HMK m.15 kuralı incelenir. Bunun yanında tacirler arasındaki poliçede HMK m.17–18’e uygun bir yetki sözleşmesi varsa, mahkeme seçimini bu sözleşmeyle birlikte değerlendirmek gerekir. Yalnız fabrikanın adresine bakarak yetkili mahkeme seçilmemelidir.
İstanbul Adliyesi: Çağlayan’da Ticaret Mahkemeleri
İstanbul’da ticari makine sigortası davası açılırken güncel ticaret mahkemesi yapılanması esas alınmalıdır. HSK Genel Kurulunun 18.02.2026 tarihli, 282 sayılı kararı, İstanbul Asliye Ticaret Mahkemelerinin yargı çevresini İstanbul ilinin mülki sınırları olarak belirler; uygulamayı ilgili mahkemelerin faaliyetlerinin durdurulmasına bağlar. [8] İstanbul Anadolu Adliyesinin mahkeme listesi de eski ticaret mahkemelerini kapatılan mahkemeler başlığında ve dosyalarının devredildiği İstanbul ticaret mahkemeleriyle birlikte gösterir. [9]
İstanbul Asliye Ticaret Mahkemeleri, Çağlayan’daki İstanbul Adalet Sarayında yer alır. Makine hasarı nedeniyle İstanbul’da açılacak ticari tazminat davasında, HMK’daki yetki koşullarıyla birlikte bu yapılanma dikkate alınır. [10]
Adres: Çağlayan Meydanı, Şişli Merkez Mahallesi, Abide-i Hürriyet Caddesi No:223, Şişli / İstanbul. Santral: 0212 375 75 75. İstanbul Adliyesi Konum Ve İletişim Bilgileri. [11]
İstanbul Anadolu Adliyesi: Kartal’daki Başvurular
Kartal, Pendik veya Tuzla’daki bir işletmenin makinesinin hasarlanması, ticari sigorta davasının İstanbul Anadolu Asliye Ticaret Mahkemesinde açılacağı şeklinde değerlendirilmemelidir. Kapatılan ticaret mahkemeleri ve dosya devirleri yukarıdaki güncel yapılanmaya tabidir. İstanbul Anadolu Adliyesi ise diğer görev alanlarındaki mahkemelerle hizmet vermeyi sürdürür; örneğin tüketici işlemi niteliği taşıyan farklı bir uyuşmazlıkta görev ve yetki buna göre belirlenir.
Adres: Esentepe Mahallesi, E-5 Güney Yan Yol Caddesi No:39, Kartal / İstanbul. Santral: 0216 303 33 33. İstanbul Anadolu Adliyesi Konum Ve Ulaşım Bilgileri. [12]
Kocaeli Adliyesi: İzmit’te Ticaret Mahkemeleri
Kocaeli Asliye Ticaret Mahkemeleri, adliyenin Ek Hizmet Binası 1’de hizmet verir. İzmit’te görülecek bir ticari makine sigortası davasında duruşma veya kalem işlemi için bu binanın bilgileri esas alınmalıdır. Kocaeli Adliyesinin ana bina adresi ile ticaret mahkemelerinin bulunduğu adres farklıdır.
Ek Hizmet Binası 1 Adresi: Kadıköy Mahallesi, Bağdat Caddesi No:59, Kat:1, İzmit / Kocaeli. Telefon: 0262 323 15 01–02–03. Kocaeli Ticaret Mahkemeleri Bina Ve İletişim Bilgileri. [13]
Gebze Adliyesi: Makine Hasarında Dava Yeri
Gebze Adliyesinde asliye ticaret mahkemeleri bulunur. Gebze’de sabit bir üretim makinesinin hasarlanması hâlinde, HMK m.15’teki malın bulunduğu yer kuralı dava yeri bakımından önem taşır. Sigortacının yerleşim yeri ve varsa geçerli yetki sözleşmesi de değerlendirilerek mahkeme seçilir.
Adres: Mevlana Mahallesi, Soma Maden Şehitleri Caddesi No:8, 41400 Gebze / Kocaeli. Santral: 0262 672 50 00. Gebze Adliyesi Konum Ve İletişim Bilgileri. [14]
Dava Açmadan Önce Arabuluculuk Gerekir Mi?
Konusu bir miktar para olan ticari sigorta tazminatı davasında, TTK m.5/A uyarınca dava açmadan önce arabulucuya başvuru dava şartıdır. Sigortacıya yapılan hasar ihbarı, şirket içi itiraz veya eksperle görüşme, dava şartı arabuluculuk başvurusunun yerine geçmez.
Arabuluculuk başvurusunda uyuşmazlığın taraflarını, poliçeyi, hasarı ve istenen tazminatı açıkça belirtin. Anlaşma sağlanamazsa son tutanağın aslını veya arabulucunun onayladığı örneğini dava dilekçesine ekleyin. 6325 sayılı Kanun m.18/A, arabulucuya hiç başvurulmadan açılan davanın dava şartı yokluğu nedeniyle usulden reddini düzenler. Arabuluculuk bürosuna başvurudan son tutanağa kadar geçen sürede zamanaşımı durur ve hak düşürücü süre işlemez. [15]
Dava Dilekçesinde Hangi Talepler Ve Belgeler Yer Almalı?
Dilekçede hangi poliçeye dayanıldığı, hasarın ne zaman ve nasıl oluştuğu, sigortacının ret veya eksik ödeme gerekçesi ve buna neden itiraz edildiği açıklanmalıdır. Poliçedeki sigortalı ile tazminatı talep eden kişinin veya şirketin ilişkisi, temsil yetkisi ve varsa alacak üzerindeki üçüncü kişi hakları da kontrol edilmelidir.
- Talep: Ödenmeyen hasar bedelini veya eksik ödemenin bakiyesini belirleyin; istenen faiz türünü ve başlangıç tarihini açıklayın.
- Poliçe belgeleri: Makine listesi, özel şartlar, klozlar ve zeyilnameleri dosyaya ekleyin.
- Teknik deliller: Hasarın nedenini gösteren servis raporu, bakım kayıtları, arıza verileri, fotoğraflar ve varsa delil tespiti dosyasını sunun.
- Hesap belgeleri: Parça ve işçilik dökümü, teklifler, faturalar, değer tespitleri ve önceki ödeme kayıtlarını eşleştirin.
- Başvuru kayıtları: İhbarı, belge teslimini, ret yazısını ve arabuluculuk son tutanağını ekleyin.
HMK m.119 uyarınca vakıaları ve her vakıanın hangi delille ispatlanacağını açıkça gösterin. Talep tutarı belirlenirken onarım kapsamı, eksik sigorta, muafiyet ve önceki ödeme hesabı yapılmalıdır. Dava açılışında gerekli harç ve gider avansı yatırılır; keşif veya bilirkişi gibi deliller için ayrıca avans istenebilir. Başlangıçtaki tahmini onarım rakamını incelemeden dava değeri olarak kullanmayın.
Mahkemede Hasar Ve Tazminat Nasıl İncelenir?
Dilekçelerden sonra mahkeme uyuşmazlık konularını belirler ve delilleri toplar. Gerekirse makine üzerinde keşif ve bilirkişi incelemesi yaptırır. HMK m.266 uyarınca bilirkişi teknik konularda görüş bildirir; hukuki değerlendirmeyi mahkeme yapar. Sigorta şirketinin dosyasında bulunan ekspertiz raporu, mahkemenin diğer delillerle birlikte değerlendireceği belgelerden biridir.
Teknik incelemede arızanın ani bir olaydan mı yoksa zaman içinde gelişen bozulmadan mı kaynaklandığı, önceki hasarla bağlantısı, onarımın gerekliliği ve bedeli açıklığa kavuşturulur. Mahkeme poliçe hükümlerini, bu teknik tespitleri ve mali belgeleri değerlendirerek sigortacının sorumlu olup olmadığını ve tazminat tutarını belirler.
Bilirkişi raporunda eksiklik veya hata varsa, itirazı “raporu kabul etmiyoruz” cümlesiyle sınırlamayın. Yanlış parça fiyatını, hatalı muafiyeti, eksik bakım kaydını veya neden-sonuç değerlendirmesindeki boşluğu somut gösterin. HMK m.281 uyarınca rapora ilişkin tamamlama, açıklama veya yeni bilirkişi talebi kural olarak tebliğden itibaren iki hafta içinde yapılır. Teknik çalışma gerektiren hâllerde yine bu süre içinde başvurarak, kanundaki koşullarla bir defaya mahsus ve en fazla iki haftalık ek süre istenebilir.
Dava Sonunda Tazminat, Faiz Ve Masraflar Nasıl Belirlenir?
Mahkeme, sorumluluğu ve hesabı belirledikten sonra talep sınırları içinde tazminata ve koşulları varsa faize hükmeder. Makine onarım giderinin talep edilmesi, poliçe kapsamında bulunmayan üretim kaybını kendiliğinden davaya dahil etmez. Giderler ve vekâlet ücreti de ilgili usul hükümleri ile tarifeye göre değerlendirilir; HMK m.326 uyarınca kısmen kabul ve kısmen ret hâlinde yargılama giderleri haklılık oranına göre paylaştırılır.
Karardan sonra kanun yolu ve hükmedilen alacağın tahsili aşamalarına geçilir. İstinaf veya temyiz imkânı, kararın niteliğine ve ilgili tarihte uygulanacak parasal sınırlara göre kontrol edilir. Dava süresini ise teknik incelemenin kapsamı, delillerin toplanması ve kanun yolu süreci etkiler.
Makine Kırılması Sigortasında Zamanaşımı Ne Kadar?
TTK m.1420’ye göre sigorta sözleşmesinden doğan istemlerde kural, alacağın muaccel olduğu tarihten başlayan iki yıllık zamanaşımıdır. Sigorta tazminatı istemleri bakımından, maddede saklı tutulan hükümler çerçevesinde, rizikonun gerçekleşmesinden itibaren altı yıllık üst süre de vardır. Makine hasarı dosyasında “olaydan sonra her durumda altı yıl bekleyebilirim” düşüncesi yanlıştır; iki yıllık süre daha önce dolabilir.
Muacceliyet, zamanaşımının kesilmesi veya durması ve önceki işlemlerin etkisi somut dosyaya göre hesaplanmalıdır. Sigorta şirketiyle yazışmanın sürmesini veya hasar dosyasının açık görünmesini, sürenin korunması için tek başına yeterli kabul etmeyin. Tarihler yaklaşmışsa yalnız yeni bir şikâyet yazısı göndermekle yetinmeden hak arama yolunu belirleyin.
Makine Durduğu İçin Oluşan Üretim Ve Kâr Kaybı İstenebilir Mi?
Makinenin onarım gideri ile üretimin durmasından doğan kâr kaybı farklı zarar kalemleridir. Makina Kırılması Sigortası Genel Şartları m.3/e, kâr kaybını standart kapsamın dışında tutar. Bu nedenle makine kırılması teminatının bulunması, kaçırılan siparişlerin veya üretim kaybının da aynı teminattan ödeneceği anlamına gelmez.
Poliçede ayrıca makine kırılmasına bağlı kâr kaybı veya iş durması teminatı varsa; teminatı başlatan olay, bekleme süresi, tazminat dönemi, limit ve hesap esasları kendi şartlarıyla incelenmelidir. Üretim çizelgelerini, sipariş ve satış kayıtlarını, duruş günlerini ve alternatif üretim imkânlarını koruyun. Bu kayıtlar, mevcut teminat kapsamında üretim duruşunun etkisini ve zarar tutarını hesaplamaya yardımcı olur.
Sıkça Sorulan Sorular
Poliçede İş Yeri Sigortası Yazması Yeterli Mi?
Hayır. Paket işyeri poliçesinde makine kırılması teminatının bulunup bulunmadığını, makine listesini ve özel şartları kontrol edin. Poliçenin ticari adı, içindeki bütün teminatları göstermez.
Makinenin Garanti Süresi Dolduysa Sigortadan Ödeme Alınabilir Mi?
Garanti süresinin bitmesi tek başına sigorta talebini ortadan kaldırmaz. Poliçenin yürürlükte olması, makine için teminat bulunması ve hasarın kapsam içine girmesi gerekir. Garanti ile sigorta farklı ilişkiler olduğundan hasarın nedeni ve sözleşmeler ayrı incelenir.
Şirketin Sigorta Tahkimine Başvurması İçin Avukat Zorunlu Mu?
Komisyonun usulünde avukatla temsil zorunlu değildir. Şirket adına başvuruda temsil yetkisini ve istenen belgeleri göstermek gerekir. Teknik neden, yüksek tutarlı hesap veya süre tartışması bulunan dosyalarda hukuki ve teknik hazırlık önem taşır.
Başvuru Öncesinde Son Olarak Neyi Kontrol Etmeli?
Dosyayı üç soruyla toparlayın: Hasar neden oluştu, poliçe bu nedeni kapsıyor mu, doğru tazminat hesabı ne? Teknik rapor, sözleşme hükümleri ve mali belgeler aynı olayı tutarlı biçimde açıklamalıdır. Sonra sigortacıya başvurunun tebliğini, kullanılacak yolu ve süreleri kontrol edin. Ret yazısındaki her gerekçeye belgeyle cevap veren bir dosya hazırlamak, yalnız “poliçem var, ödeme yapılmalı” demekten daha açıklayıcıdır.
Kaynakça
- Makina Kırılması Sigortası Genel Şartları, m.1–4, 11, 14 ↩
- 6102 Sayılı Türk Ticaret Kanunu, m.4–5/A, 1409, 1420, 1427, 1446–1448, 1462 ↩
- 6100 Sayılı Hukuk Muhakemeleri Kanunu, m.6, 15, 17–18, 119–120, 266, 281, 326, 400–403 ↩
- Sigorta Tahkim Komisyonu İtiraz Hakem Heyeti, 23.02.2025, 2025/İHK-15567 ↩
- Sigorta Tahkim Komisyonu, 04.02.2026, K-2026/71452 ↩
- 5684 Sayılı Sigortacılık Kanunu, m.30 ↩
- Sigorta Tahkim Komisyonu, Başvuru Nasıl Yapılır ↩
- HSK Genel Kurulu, 18.02.2026, Karar No:282 ↩
- İstanbul Anadolu Adliyesi, Kapatılan Asliye Ticaret Mahkemeleri ↩
- İstanbul Adliyesi, Mahkemeler ↩
- İstanbul Adliyesi, İletişim ↩
- İstanbul Anadolu Adalet Sarayı, İletişim Ve Ulaşım Bilgileri ↩
- Kocaeli Adliyesi, Ek Hizmet Binası 1 İletişim ↩
- Gebze Adliyesi, İletişim ↩
- 6325 Sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu, m.18/A ↩
Yasal Uyarı
Bu makale, Köksoy Hukuk & Danışmanlık tarafından genel hukuki bilgilendirme amacıyla hazırlanmıştır. Web sitemizdeki tüm makale ve içeriklerin telif hakkı Av. Fırat KÖKSOY‘a aittir. Sitedeki makale ve içerikler, belirli bir kişi veya uyuşmazlık için verilmiş hukuki görüş ya da danışmanlık niteliğinde değildir. Her somut olay kendi koşulları çerçevesinde değerlendirilmelidir.